一、引言
光电器件作为光电产业的核心组成部分,广泛应用于通信、消费电子、工业、医疗、汽车等领域。2016-2021年期间,中国光电器件市场经历了快速发展和结构升级,得益于政策支持、技术进步以及下游需求的持续增长。本报告旨在分析该时期中国光电器件市场的现状、驱动因素、挑战及投资机会,为相关企业和投资者提供参考。
二、市场概况与规模
2016-2021年,中国光电器件市场规模保持年均复合增长率约10%-15%,2021年市场规模预计突破千亿元人民币。主要细分产品包括图像传感器、光通信器件、红外器件、激光器件、LED器件等。
- 图像传感器:受智能手机多摄、安防监控、汽车电子需求驱动,市场规模持续扩大,CMOS图像传感器国产化率逐步提升。
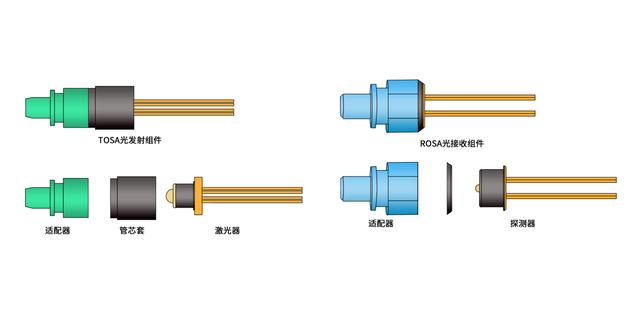
- 光通信器件:受益于光纤宽带普及、5G建设启动,光模块、光收发器等需求旺盛,高速率产品(如100G/400G)成为增长点。
- 红外器件:在安防夜视、测温、军事等领域应用拓展,非制冷红外探测器国产化进程加快。
- 激光器件:在工业加工、医疗美容、激光雷达等领域的应用推动市场增长,光纤激光器国产份额提升。
- LED器件:照明市场趋于饱和,但Mini/Micro LED、紫外LED等新兴应用带来新机遇。
## 三、市场驱动因素
- 政策支持:《中国制造2025》、“十三五”国家科技创新规划等政策将光电子器件列为重点发展领域,国家集成电路产业投资基金等项目提供资金支持。
- 下游需求增长:5G通信、数据中心、新能源汽车、智能家居、安防监控等行业的快速发展,拉动光电器件需求。
- 技术进步:国内企业在部分领域实现技术突破,如高速光模块、CMOS传感器、红外探测器等,国产替代进程加速。
- 成本优势与产业链完善:中国拥有较为完整的光电器件产业链,从材料、芯片设计到封装测试,形成集群效应,降低成本。
四、面临的挑战
- 核心技术与高端产品依赖进口:部分高端芯片(如高速光通信芯片、高端图像传感器)仍依赖国外,自主可控能力有待提升。
- 国际竞争加剧:全球贸易摩擦、技术封锁对国内企业造成压力,同时国际巨头占据高端市场,国内企业面临激烈竞争。
- 研发投入与人才短缺:光电器件研发需要持续高投入,国内高端人才缺口较大,制约创新发展。
- 部分细分市场饱和:如传统LED照明市场增速放缓,价格竞争激烈,企业利润空间受挤压。
五、投资机会分析
- 光通信器件:随着5G网络、数据中心扩容和千兆光网建设,高速光模块、硅光器件、光芯片等领域的投资机会显著。关注具有核心技术研发能力的初创企业和具备垂直整合能力的龙头企业。
- 图像传感器:智能手机多摄化、汽车自动驾驶、安防智能化推动CMOS图像传感器需求,国产替代空间大,投资机会集中在高端传感器设计和制造环节。
- 红外器件:疫情防控常态化、安防监控升级、军工需求等因素驱动红外探测器市场增长,非制冷红外热成像技术及相关芯片企业值得关注。
- 激光器件:工业激光加工、激光雷达(LiDAR)在自动驾驶领域的应用前景广阔,光纤激光器、VCSEL等细分领域存在投资机会。
- 新兴显示与LED:Mini/Micro LED显示技术逐步成熟,紫外LED在杀菌消毒领域应用拓展,相关材料和器件企业具有成长潜力。
- 产业园与集群:各地光电子产业园(如武汉光谷、苏州纳米园)提供政策优惠和产业链配套,投资园区内企业可享受协同效应。
六、结论与建议
2016-2021年中国光电器件市场在政策、需求和技术进步驱动下保持较快增长,国产替代和新兴应用为市场注入动力。高端技术依赖进口、国际竞争加剧等挑战依然存在。投资者应重点关注光通信、图像传感器、红外器件和激光器件等高成长细分领域,选择具有核心技术、研发实力和客户资源的标的企业。建议关注产业链上下游整合机会,以及政策支持下的产业集群发展。随着5G、人工智能、物联网等技术的普及,光电器件市场前景广阔,投资价值显著。